GO /NO-GO
SpaceX 值不值 1.9 兆美元?
Starship 第 15 次試飛
放出 26 顆 Starlink V3 衛星GO
改為墜落墨西哥灣NO-GO
截至 11/14 結果尚未公布HOLD
然後,我們去讀了它的財報。
倒數停在 T−3。三個讀數,超出範圍。
只夠付這麼多的投資
這家公司,值不值 1.9 兆美元?
一家公司,三個部門。
營收,是誰拉上去的?
今年第三季,一季的營收就比 2024 年一整年還多。
只有一季
一季的營收
我們一個一個查。
最大的發射客戶,是 SpaceX 自己。
火箭是物流部門,不是成長的來源。
用戶越來越多,每個人付的越來越少。
但 69% 拉不出 161%。
把營收畫成一枚三節火箭。
AI 部門一季營收 76 億美元。裡面有什麼?
已知的三項合計 25 億。剩下的 50 億呢?
財報附註裡,有一個沒有名字的客戶。
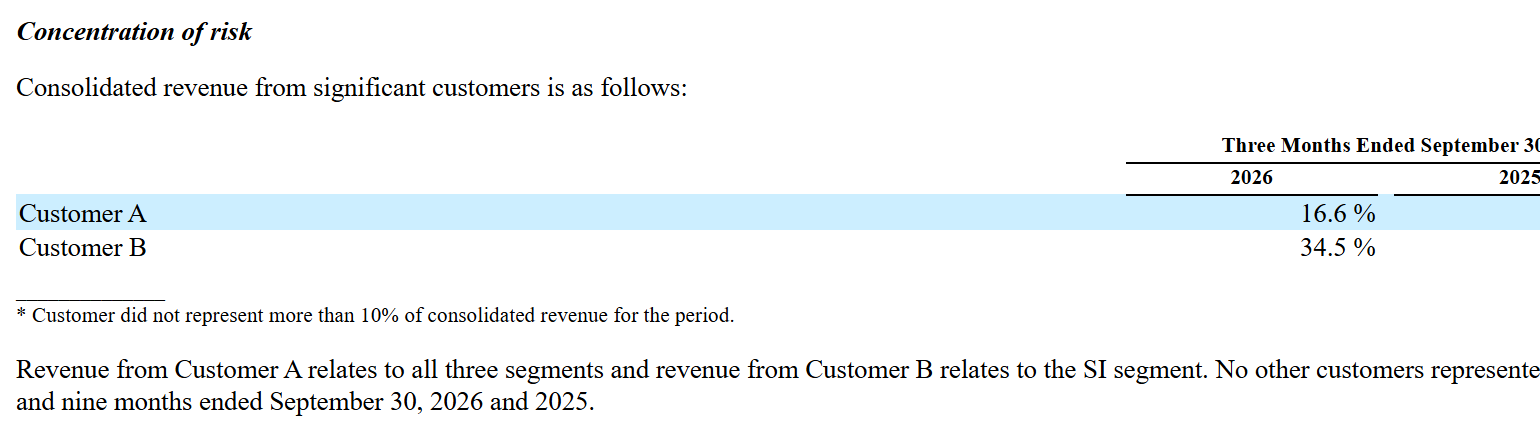
營收的三分之一;
全部落在 AI 部門。
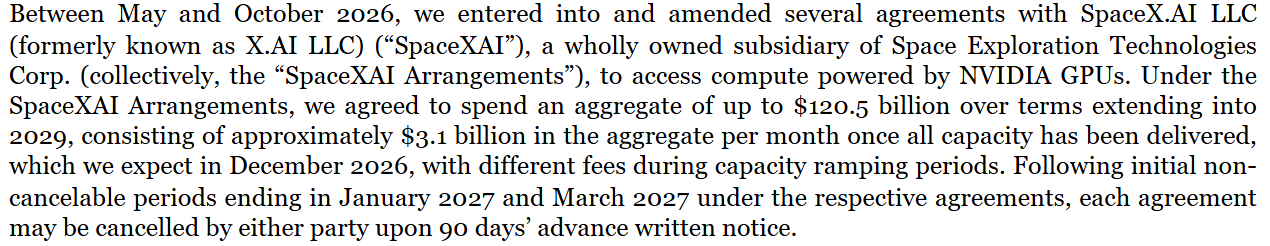
三分之二的燈,是為同一個客戶亮的。
前兩大客戶合計,佔全公司營收 51%。
AI 部門最大的生意,是把 GPU 租出去。
它是算力的房東。
誰比較需要誰?
| 火箭Space | StarlinkConnectivity | AISuper Intelligence | |
|---|---|---|---|
| 競爭型態 | 接近獨占 | 領先者明顯的寡占 | 競爭激烈的寡占 |
| 買方議價力 | 低。替代選擇少 | 低。一千多萬個散戶 | 高。一個客戶佔三分之二, 90 天可解約 |
| 供應商議價力 | 低。引擎、箭體自製 | 低。衛星自造、火箭自己發 | 高。GPU 仰賴 Nvidia |
AI 部門,被夾在強勢的供應商和強勢的買方中間。
記住這張表。下一章的利潤率,會跟它長得一模一樣。
營收還會再跳。
但最大客戶的佔比不會降,只會更高。
故事在天上,營收在地上。
營收最大的部門,賺多少?
三個比率都在好轉。
淨利率,比營業利益率還高?
營收過半的那一節,只貢獻 15% 的獲利。
來自 Starlink。
Starlink:價格在跌,利潤率在升。
衛星是固定成本。多一個用戶,幾乎不用多花錢。
用戶越多,每個人分攤的成本越低。這個部門早就超過損益平衡點。
把 AI 部門的損益表,發射出去。
送上軌道的只有 22.8 噸。
留下來的只有 5.7 元。
燃料本來就該燒掉。GPU 的折舊,五年後要再花一次。
全公司每收 100 元,剩下 19 元。
算力出租這一行:EBITDA 高、營業利益薄,是常態。
| 業務 | 公司 | 第三季營收(億美元) | 年增 | 營業利益率 | 補充 |
|---|---|---|---|---|---|
| 火箭 | SpaceX Space | 17.7 | +6% | −0.4% | 113 次發射中 84 次自用 |
| Rocket Lab | 2.7 | +73% | −29.6% | 毛利率 33.6% | |
| 衛星通訊 | SpaceX Connectivity | 52.5 | +69% | 45.1% | 用戶 1,360 萬 |
| Iridium | 2.5 | +8% | 12.9% | 營運 EBITDA 利潤率約 55% | |
| 算力出租 | SpaceX Super Intelligence | 75.6 | 9 倍 | 5.7% | 調整後 EBITDA 利潤率 65.5% |
| CoreWeave | 36.6 | +168% | 10%調整後 | 調整後 EBITDA 利潤率 62% |
轉折只有一個原因:算力出租的營收進來了。
它才剛跨過損益平衡點。
剛過損益平衡。站得穩嗎?
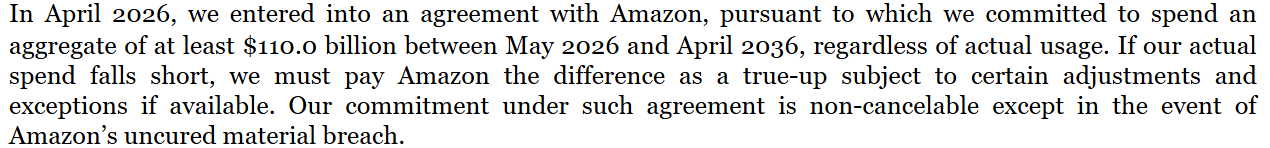
同一頁上,Anthropic 跟 Amazon、Google、Microsoft 的算力合約都寫明不可取消。
只有跟 SpaceX 的,可以提前 90 天解約。
淨利 44 億裡,有 37% 不是本業賺的。
其他收入 10.3 億之中,有 5.6 億來自關係人。
前九個月合計,歸屬股東仍為淨損 10.8 億美元。
營收在地上,獲利在天上。
上下游都不求人的部門,利潤率 45%。被夾在中間的部門,5.7%。
這些錢,從哪來?
九個月,帳上的廠房設備多了一倍。
營收、獲利、花錢:三枚火箭,長得完全不一樣。
獲利:Starlink
花錢:AI
一張股票,裝了三種行業。
| 老師講義的問題 | 對應的部門 | 每收 100 元,要再投資 |
|---|---|---|
| 靠技術領先取勝的行業? | Space 火箭 | 114元 |
| 固定設備投資大、靠規模經濟取勝的行業? | Connectivity Starlink | 33元 |
| 重資產、出租產能的行業(本組補充) | Super Intelligence AI | 366元 |
AI 算力出租,像貨櫃航運:船是 GPU,運價是算力租金。
航運業最賺的那一年,股價反而漲不動。因為市場只問一件事:明後年,運價還在嗎?
資產很重,周轉很慢。
ROE 是靠利潤率撐著的。而利潤率裡,有三成七是業外。
固定資產周轉率 0.65 次:每 1 元廠房設備,一年做不到 1 元營收。
日常周轉很健康。壓力不在周轉,在投資。
先收錢、晚付錢:日常營運的資金,是客戶和供應商在幫它出。
差的 350 億,誰出?
要大於 1 才不用對外融資。
故事在天上,營收在地上。
營收在地上,獲利在天上。
而錢,花在地上。
窗口快關了。再看三件會影響結論的事。
上市五個月:衝到 211,跌到 108,又回到承銷價附近。
用老師教的兩把尺來量。
要 99 年才賺回你付的價格。
等於 32 年的營收。
每把尺都說貴。但它是三種行業,所以要拆開來量。
拆開來算:每股 18 到 80 美元。現價 139。
Starlink 55%|AI 26%|火箭 19%
現價等於假設:Starlink 一個部門就值 1.56 兆美元。
市場不是算錯,是在賭 Starlink 會長成另一家公司。
發射台不是多數決。一項沒過,今天就不發射。
Scrub 不是失敗。火箭還在發射台上,完好無缺。
SpaceX 是一家很好的公司。我們只是不在今天、不在這個價格點火。
什麼時候重新倒數?四個條件,三個日期。
| 條件 | 現況 | 轉為 GO |
|---|---|---|
| 價格 | 139 美元 | 跌到基準估值附近(約 50 美元), 或 Starlink 證明自己值更高的倍數 |
| AI 部門營業利益率 | 5.7% | 連續兩季 15% 以上 |
| 最大客戶 | 佔營收 34.5%,90 天可解約 | 鎖定期後續約,或佔比降到 25% 以下 |
| 本業現金 ÷ 資本支出 | 0.27 | 回到 0.6 以上 |
「如果對你買的東西不夠了解,任何價位都不適合進場。
反之如果夠了解,你會知道自己能不能進場。」
SpaceX 的故事在天上。
它的帳,在地上。
未來或許沒有極限,但資本有。
本組成員與分工
標示組員姓名的組照〕
| 班級 | 姓名 | 負責內容 |
|---|---|---|
| 電機二甲 | 林承諺 | 組長;主講;整體企劃與腳本 |
| 電機三丙 | 蘇柏安 | 營運規模與成長:營收與客戶 |
| 電機三丙 | 卓秉俞 | 獲利能力:利潤率與成本結構 |
| 電機三丙 | 吳祐豪 | 營運特性:資本支出與現金流 |
| 資財三 | 張涵晴 | 估值模型與同業比較 |
| 電機三丙 | 楊喬閔 | 反方:風險與公司治理 |
| 電機三丙 | 劉威楷 | 資料席:財報原文查核 |
| 電機二甲 | 簡紘田 | 簡報操作與視覺製作 |
資料來源與授權
SpaceX 424B4 公開說明書(2026/6/12)
SpaceX 8-K:Apollo 融資租賃(10/26)、董事異動(11/6)
Anthropic S-1/A(2026/11/10)
同業:Lockheed Martin、Rocket Lab、Iridium、CoreWeave 的 10-Q 與財報
股價:Nasdaq(Yahoo Finance 日線),截至 2026/11/13
本組估值模型:SpaceX_SOTP估值模型.xlsx(附錄 A1–A7)
陳月平老師課程講義
NASA/國際太空站、NASA Earth Observatory:公眾領域
SpaceX 官方照片:CC0
Starship 與發射塔:Jenny Hautmann,CC BY-SA 4.0
Starship 助推器回收:Steve Jurvetson,CC BY 2.0
Starship 升空:Osunpokeh,CC BY-SA 4.0
財報畫面為 SEC EDGAR 原文截圖
三個部門分開估,加起來再除以股數。
| 單位:億美元(每股除外) | 怎麼算 | 悲觀 | 基準 | 樂觀 |
|---|---|---|---|---|
| Space(火箭) | 年化營收 71 億 × 企業價值/營收 1.8/16.9/32.0 倍 | 130 | 1,196 | 2,263 |
| Starlink | 十年現金流折現(附錄 A4、A5) | 1,245 | 3,479 | 5,521 |
| AI 部門 | 年化調整後 EBITDA 66/198/310 億 × 8.2 倍(比照 CoreWeave) | 542 | 1,617 | 2,531 |
| 企業價值合計 | 1,916 | 6,293 | 10,315 | |
| 加:淨現金 | 現金 513+有價證券 386-借款與融資租賃 388 | 510 | 510 | 510 |
| 股權價值 | 2,427 | 6,803 | 10,825 | |
| ÷ 流通股(億股) | A 類 82.5+B 類 53.3(10-Q 封面) | 135.8 | 135.8 | 135.8 |
| 每股合理價值(美元) | 17.87 | 50.09 | 79.71 | |
| 相對現價 139.11 美元 | 2026/11/13 收盤 | −87% | −64% | −43% |
Space 的倍數:悲觀=Lockheed Martin,基準=兩家平均,樂觀=Rocket Lab(附錄 A3)。AI 部門:悲觀=最大客戶不續約,基準=第三季 × 4,樂觀=Anthropic 合約全額交付(每月 31 億美元)。
輸入:第三季的部門數字,乘以 4 年化。
| 億美元 | 第三季營收 | 第三季調整後 EBITDA | 第三季營業利益 | EBITDA 利潤率 | 資本支出(1–9 月) | 年化營收(× 4) | 年化調整後 EBITDA |
|---|---|---|---|---|---|---|---|
| Space(火箭) | 17.7 | 3.6 | −0.1 | 20% | 38.3 | 70.7 | 14.3 |
| Starlink | 52.5 | 35.0 | 23.7 | 67% | 42.4 | 209.9 | 140.0 |
| AI 部門 | 75.6 | 49.5 | 4.3 | 66% | 399.9 | 302.4 | 198.1 |
| 合計 | 145.8 | 88.1 | 27.9 | 60% | 480.7 | 583.0 | 352.4 |
| 股價、股數與現金 | |
|---|---|
| 股價(11/13 收盤) | 139.11美元 |
| 流通股(A 類+B 類) | 135.8億股 |
| 市值 | 1.89兆美元 |
| 現金+有價證券 | 899億 |
| 借款與融資租賃 | 388億 |
| 淨現金 | 510億 |
| 最大客戶(Customer B) | |
|---|---|
| 佔第三季合併營收 | 34.5% |
| 第三季營收 | 50.3億 |
| 年化調整後 EBITDA(利潤率比照 AI 部門 65.5%) | 131.8億 |
| 不含 Customer B 的 AI 部門 EBITDA(悲觀) | 66.3億 |
| 合約全額交付:每月 31 億 × 12 | 372億 |
| 全額交付後的年化 EBITDA(樂觀) | 243.7億 |
同業倍數:四家公司,各比照一個部門。
| 公司 | 比照哪個部門 | 股價(美元) | 企業價值(億) | 年化指標(億) | 倍數 | 用在 |
|---|---|---|---|---|---|---|
| Lockheed MartinLMT | Space:成熟航太國防 | 596.04 | 1,522 | 營收 828.4 | 1.8 | Space 悲觀 |
| Rocket LabRKLB | Space:高成長發射 | 61.53 | 343 | 營收 10.7 | 32.0 | Space 樂觀 |
| IridiumIRDM | Starlink:成熟衛星通訊 | 45.87 | 69 | 調整後 EBITDA 5.4 | 12.7 | Starlink 交叉檢查 |
| CoreWeaveCRWV | AI:算力出租 | 53.13 | 737 | 調整後 EBITDA 90.2 | 8.2 | AI 部門 |
| Space 基準:兩家平均 | 16.9 | Space 基準 |
企業價值=市值-現金與短期投資+借款與租賃。指標一律用 2026 年第三季 × 4,和 SpaceX 的算法相同。
成長率對照:Iridium 年增約 8%、Rocket Lab 約 73%、CoreWeave 約 168%;SpaceX 的火箭 6%、Starlink 69%、AI 部門 830%。
參考:CoreWeave 的企業價值/年化營收為 5.0 倍。
Starlink:三組假設,算出三個價值。
| Starlink 十年現金流折現 | 悲觀 | 基準 | 樂觀 | 說明 |
|---|---|---|---|---|
| 假設 · 三個情境都用:稅率 21%、折舊佔營收 20%、第 10 年後永續成長 3% | ||||
| 折現率(WACC) | 11% | 10% | 10% | 大型成長型科技公司常用的區間 |
| 營收成長:第 1/5/10 年 | 20 / 8 / 3% | 35 / 16 / 4% | 45 / 20 / 5% | 第三季年增 69%,假設逐年放緩 |
| 營業利益率:從 45.1% 走到 | 42% | 50% | 55% | 起點是第三季實際值,前 5 年線性移動 |
| 資本支出佔營收:從 26.9% 走到 | 24% | 20% | 18% | 衛星要持續汰換,不會降到 0 |
| 結果(億美元) | ||||
| 十年現金流現值 | 619 | 1,372 | 2,062 | |
| 終值現值 | 626 | 2,107 | 3,459 | 第 10 年之後的價值 |
| Starlink 價值 | 1,245 | 3,479 | 5,521 | |
| 終值佔比 | 50% | 61% | 63% | 一半以上的價值在十年以後 |
| 隱含 企業價值/年化調整後 EBITDA | 8.9倍 | 24.9倍 | 39.4倍 | 對照:Iridium 12.7 倍、現價隱含 111 倍 |
Starlink 基準情境,逐年的現金流。
| 億美元 | 第 0 年 年化 | 第 1 年 | 第 2 年 | 第 3 年 | 第 4 年 | 第 5 年 | 第 6 年 | 第 7 年 | 第 8 年 | 第 9 年 | 第 10 年 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營收 | 210 | 283 | 368 | 461 | 553 | 641 | 718 | 790 | 853 | 904 | 940 |
| 營業利益率 | 46% | 47% | 48% | 49% | 50% | 50% | 50% | 50% | 50% | 50% | |
| 營業利益 | 131 | 173 | 221 | 271 | 321 | 359 | 395 | 426 | 452 | 470 | |
| 稅後營業利益 | 103 | 137 | 175 | 214 | 253 | 284 | 312 | 337 | 357 | 371 | |
| +折舊 | 57 | 74 | 92 | 111 | 128 | 144 | 158 | 171 | 181 | 188 | |
| -資本支出 | 72 | 89 | 105 | 118 | 128 | 144 | 158 | 171 | 181 | 188 | |
| 自由現金流 | 87 | 122 | 162 | 206 | 253 | 284 | 312 | 337 | 357 | 371 | |
| 折現因子 | 0.909 | 0.826 | 0.751 | 0.683 | 0.621 | 0.564 | 0.513 | 0.467 | 0.424 | 0.386 | |
| 現值 | 79 | 101 | 122 | 141 | 157 | 160 | 160 | 157 | 151 | 143 |
終值=第 10 年自由現金流 371 億 ×(1+3%)÷(10%-3%)= 5,465 億,折回今天 2,107 億。
Starlink 價值=十年現值合計 1,372 億+終值現值 2,107 億= 3,479 億美元。
Starlink 要給到 100 倍,才撐得起 139 美元。
Iridium 12.7 倍
本組 DCF 24.9 倍
現價隱含 111 倍
火箭固定用基準價值 1,196 億、AI 部門 EBITDA 固定用基準 198 億;Starlink 價值=年化調整後 EBITDA 140 億 × 左邊的倍數。
這個模型可能錯在哪裡。
| 限制 | 影響 | 怎麼處理 |
|---|---|---|
| 調整後 EBITDA 不扣股份酬勞(SpaceX 和同業都一樣) | ↑ 偏高 | 同一把尺比較,倍數之間仍然可比 |
| 流通股只算 A、B 類普通股,沒有算選擇權與限制股 | ↑ 偏高 | 算進去之後,每股價值會更低 |
| Apollo 約 400 億美元的 GPU 融資租賃尚未起租,沒有算進負債 | ↑ 偏高 | 10/24 簽約;起租後負債增加約 400 億 |
| 年化用第三季 × 4,但 AI 部門正在放量 | ↓ 偏低 | 樂觀情境已改用合約全額交付後的金額 |
| 沒有算 Starship、火星、軌道資料中心等還沒有營收的選擇權價值 | ↓ 偏低 | 沒有營收,無法用倍數或現金流估 |
| CoreWeave、Iridium 的調整後 EBITDA 為媒體轉述;CoreWeave 股數用加權平均近似 | ? 不確定 | 敏感度表把 AI 倍數拉到 30 倍,結論不變 |
偏高和偏低的項目都有。在火箭和 AI 部門用基準值時,Starlink 要給到 100 倍才到現價(附錄 A6),是 Iridium 的 8 倍。