GO /NO-GO
SpaceX 值不值 1.9 兆美元?
Starship 第 15 次試飛
放出 26 顆 Starlink V3 衛星GO
改為墜落墨西哥灣NO-GO
截至 11/14 結果尚未公布HOLD
然後,我們去讀了它的財報。
倒數停在 T−3。三個讀數,超出範圍。
只夠付這麼多的投資
這家公司,值不值 1.9 兆美元?
一家公司,三個部門。
營收,是誰拉上去的?
今年第三季,一季的營收就比 2024 年一整年還多。
只有一季
一季的營收
我們一個一個查。
最大的發射客戶,是 SpaceX 自己。
火箭是物流部門,不是成長的來源。
用戶越來越多,每個人付的越來越少。
但 69% 拉不出 161%。
把營收畫成一枚三節火箭。
AI 部門一季營收 76 億美元。裡面有什麼?
已知的三項合計 25 億。剩下的 50 億呢?
財報附註裡,有一個沒有名字的客戶。
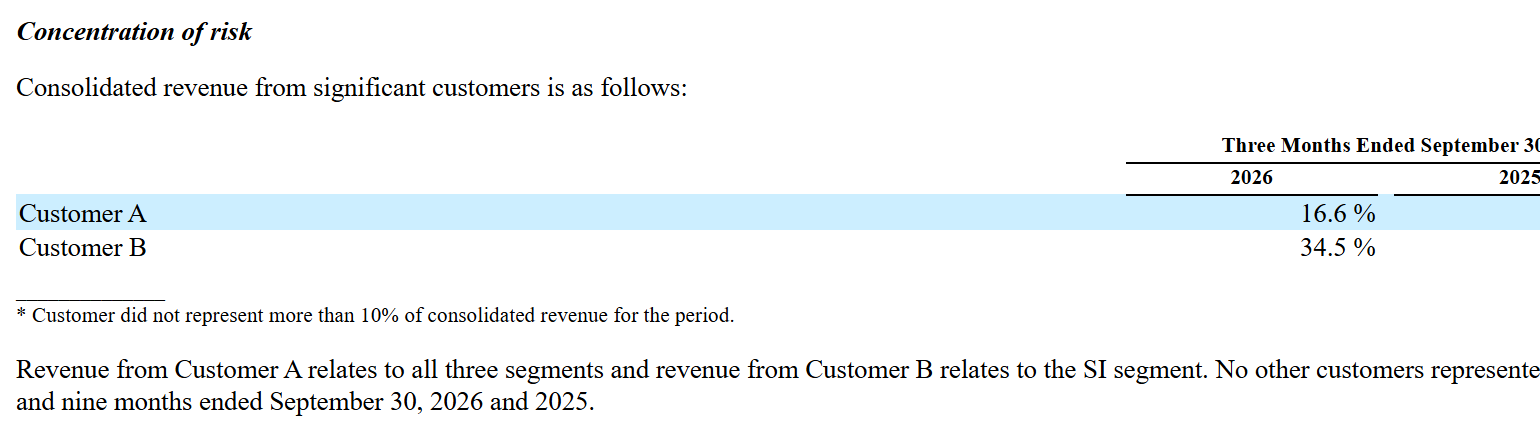
營收的三分之一;
全部落在 AI 部門。
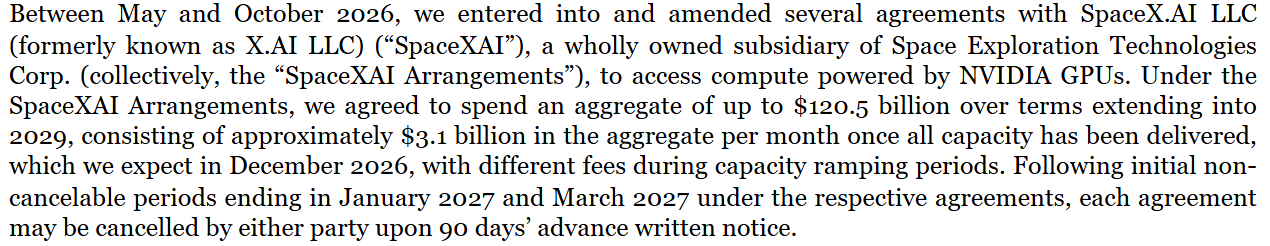
三分之二的燈,是為同一個客戶亮的。
前兩大客戶合計,佔全公司營收 51%。
AI 部門最大的生意,是把 GPU 租出去。
它是算力的房東。
誰比較需要誰?
| 火箭Space | StarlinkConnectivity | AISuper Intelligence | |
|---|---|---|---|
| 競爭型態 | 接近獨占 | 領先者明顯的寡占 | 競爭激烈的寡占 |
| 買方議價力 | 低。替代選擇少 | 低。一千多萬個散戶 | 高。一個客戶佔三分之二, 90 天可解約 |
| 供應商議價力 | 低。引擎、箭體自製 | 低。衛星自造、火箭自己發 | 高。GPU 仰賴 Nvidia |
AI 部門,被夾在強勢的供應商和強勢的買方中間。
記住這張表。下一章的利潤率,會跟它長得一模一樣。
營收還會再跳。
但最大客戶的佔比不會降,只會更高。
故事在天上,營收在地上。
營收最大的部門,賺多少?
三個比率都在好轉。
淨利率,比營業利益率還高?
營收過半的那一節,只貢獻 15% 的獲利。
來自 Starlink。
Starlink:價格在跌,利潤率在升。
衛星是固定成本。多一個用戶,幾乎不用多花錢。
用戶越多,每個人分攤的成本越低。這個部門早就超過損益平衡點。
把 AI 部門的損益表,發射出去。
送上軌道的只有 22.8 噸。
留下來的只有 5.7 元。
燃料本來就該燒掉。GPU 的折舊,五年後要再花一次。
全公司每收 100 元,剩下 19 元。
算力出租這一行:EBITDA 高、營業利益薄,是常態。
| 業務 | 公司 | 第三季營收(億美元) | 年增 | 營業利益率 | 補充 |
|---|---|---|---|---|---|
| 火箭 | SpaceX Space | 17.7 | +6% | −0.4% | 113 次發射中 84 次自用 |
| Rocket Lab | 2.7 | +73% | −29.6% | 毛利率 33.6% | |
| 衛星通訊 | SpaceX Connectivity | 52.5 | +69% | 45.1% | 用戶 1,360 萬 |
| Iridium | 2.5 | +8% | 12.9% | 營運 EBITDA 利潤率約 55% | |
| 算力出租 | SpaceX Super Intelligence | 75.6 | 9 倍 | 5.7% | 調整後 EBITDA 利潤率 65.5% |
| CoreWeave | 36.6 | +168% | 10%調整後 | 調整後 EBITDA 利潤率 62% |
轉折只有一個原因:算力出租的營收進來了。
它才剛跨過損益平衡點。
剛過損益平衡。站得穩嗎?
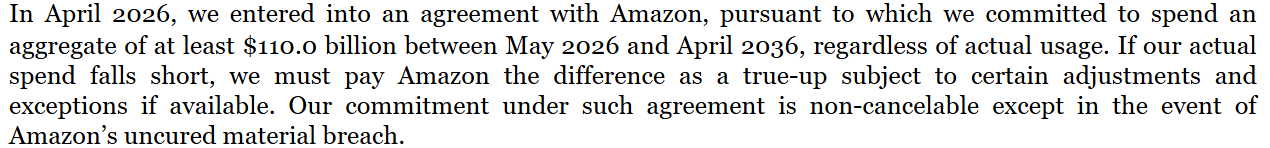
同一頁上,Anthropic 跟 Amazon、Google、Microsoft 的算力合約都寫明不可取消。
只有跟 SpaceX 的,可以提前 90 天解約。
淨利 44 億裡,有 37% 不是本業賺的。
其他收入 10.3 億之中,有 5.6 億來自關係人。
前九個月合計,歸屬股東仍為淨損 10.8 億美元。
營收在地上,獲利在天上。
上下游都不求人的部門,利潤率 45%。被夾在中間的部門,5.7%。
這些錢,從哪來?
九個月,帳上的廠房設備多了一倍。
營收、獲利、花錢:三枚火箭,長得完全不一樣。
獲利:Starlink
花錢:AI
一張股票,裝了三種行業。
| 老師講義的問題 | 對應的部門 | 每收 100 元,要再投資 |
|---|---|---|
| 靠技術領先取勝的行業? | Space 火箭 | 114元 |
| 固定設備投資大、靠規模經濟取勝的行業? | Connectivity Starlink | 33元 |
| 重資產、出租產能的行業(本組補充) | Super Intelligence AI | 366元 |
AI 算力出租,像貨櫃航運:船是 GPU,運價是算力租金。
航運業最賺的那一年,股價反而漲不動。因為市場只問一件事:明後年,運價還在嗎?
資產很重,周轉很慢。
ROE 是靠利潤率撐著的。而利潤率裡,有三成七是業外。
固定資產周轉率 0.65 次:每 1 元廠房設備,一年做不到 1 元營收。
日常周轉很健康。壓力不在周轉,在投資。
先收錢、晚付錢:日常營運的資金,是客戶和供應商在幫它出。
差的 350 億,誰出?
要大於 1 才不用對外融資。
故事在天上,營收在地上。
營收在地上,獲利在天上。
而錢,花在地上。
窗口快關了。再看三件會影響結論的事。
上市五個月:衝到 211,跌到 108,又回到承銷價附近。
用老師教的兩把尺來量。
要 99 年才賺回你付的價格。
等於 32 年的營收。
每把尺都說貴。但它是三種行業,所以要拆開來量。
拆開來算:每股 18 到 80 美元。現價 139。
Starlink 55%|AI 26%|火箭 19%
現價等於假設:Starlink 一個部門就值 1.56 兆美元。
市場不是算錯,是在賭 Starlink 會長成另一家公司。
發射台不是多數決。一項沒過,今天就不發射。
Scrub 不是失敗。火箭還在發射台上,完好無缺。
SpaceX 是一家很好的公司。我們只是不在今天、不在這個價格點火。
什麼時候重新倒數?四個條件,三個日期。
| 條件 | 現況 | 轉為 GO |
|---|---|---|
| 價格 | 139 美元 | 跌到基準估值附近(約 50 美元), 或 Starlink 證明自己值更高的倍數 |
| AI 部門營業利益率 | 5.7% | 連續兩季 15% 以上 |
| 最大客戶 | 佔營收 34.5%,90 天可解約 | 鎖定期後續約,或佔比降到 25% 以下 |
| 本業現金 ÷ 資本支出 | 0.27 | 回到 0.6 以上 |
「如果對你買的東西不夠了解,任何價位都不適合進場。
反之如果夠了解,你會知道自己能不能進場。」
SpaceX 的故事在天上。
它的帳,在地上。
未來或許沒有極限,但資本有。
本組成員與分工
標示組員姓名的組照〕
| 班級 | 姓名 | 負責內容 |
|---|---|---|
| 電機二甲 | 林承諺 | 組長;主講;整體企劃與腳本 |
| 電機三丙 | 蘇柏安 | 營運規模與成長:營收與客戶 |
| 電機三丙 | 卓秉俞 | 獲利能力:利潤率與成本結構 |
| 電機三丙 | 吳祐豪 | 營運特性:資本支出與現金流 |
| 資財三 | 張涵晴 | 估值模型與同業比較 |
| 電機三丙 | 楊喬閔 | 反方:風險與公司治理 |
| 電機三丙 | 劉威楷 | 資料席:財報原文查核 |
| 電機二甲 | 簡紘田 | 簡報操作與視覺製作 |
資料來源與授權
SpaceX 424B4 公開說明書(2026/6/12)
SpaceX 8-K:Apollo 融資租賃(10/26)、董事異動(11/6)
Anthropic S-1/A(2026/11/10)
同業:Lockheed Martin、Rocket Lab、Iridium、CoreWeave 的 10-Q 與財報
股價:Nasdaq(Yahoo Finance 日線),截至 2026/11/13
陳月平老師課程講義
NASA/國際太空站、NASA Earth Observatory:公眾領域
SpaceX 官方照片:CC0
Starship 與發射塔:Jenny Hautmann,CC BY-SA 4.0
Starship 助推器回收:Steve Jurvetson,CC BY 2.0
Starship 升空:Osunpokeh,CC BY-SA 4.0
財報畫面為 SEC EDGAR 原文截圖